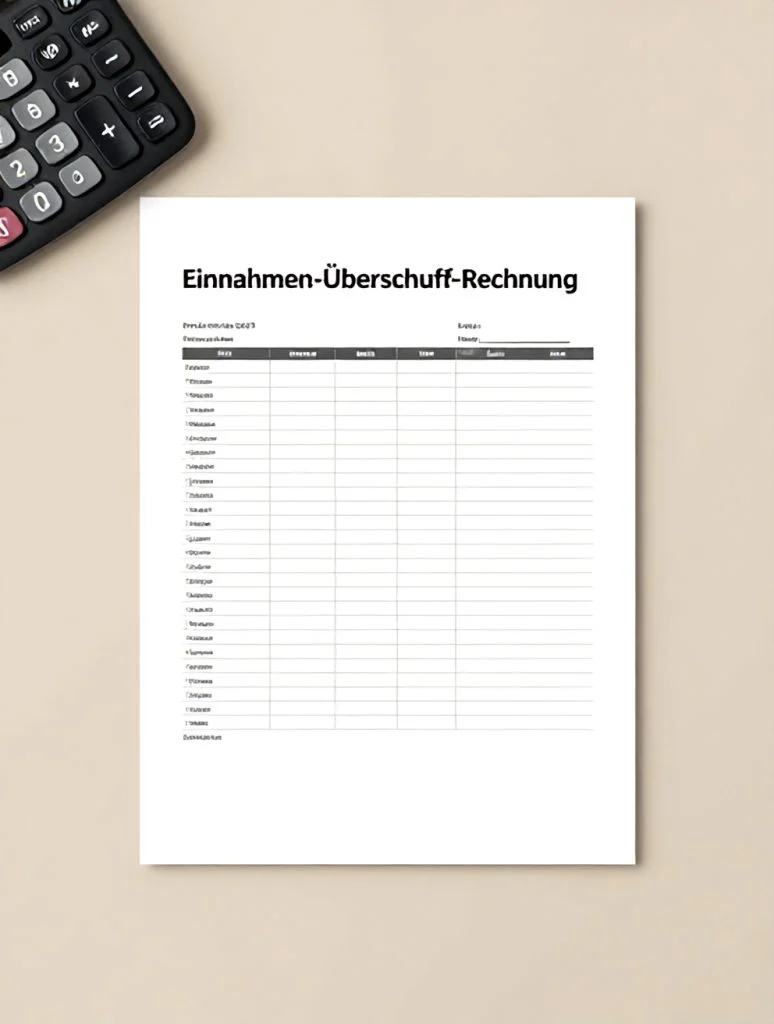
Die Einnahmen-Überschuss-Rechnung, kurz EÜR, ist die einfache Variante der Gewinnermittlung für Freiberufler, Kleinunternehmer und kleinere Gewerbebetriebe. Statt einer vollständigen Bilanz mit doppelter Buchführung stellen Sie hier lediglich Ihre Betriebseinnahmen den Betriebsausgaben gegenüber – die Differenz ist Ihr Gewinn oder Verlust. Wer selbstständig arbeitet und die Umsatzgrenzen für die Bilanzierungspflicht nicht überschreitet, kann die EÜR nutzen. Eine fertige Vorlage spart gegenüber einer selbst gebauten Tabelle vor allem eines: Zeit. Die Struktur, die Kategorien für Einnahmen und Ausgaben sowie die Formeln für Zwischensummen stehen bereits, sodass Sie sich auf das Eintragen der Zahlen konzentrieren können, statt eine Tabelle von Grund auf zu entwerfen und dabei Fehler bei den Formeln zu riskieren. Gerade zu Beginn der Selbstständigkeit ist eine solche Vorlage Gold wert, weil sie von Anfang an eine saubere Struktur vorgibt, an die man sich das ganze Geschäftsjahr über hält, statt die Systematik nach einigen Monaten wieder umzustellen.
Anders als eine Bilanz mit doppelter Buchführung verlangt die EÜR kein Warenbestandskonto und keine Abgrenzung von Forderungen und Verbindlichkeiten zum Bilanzstichtag. Das macht sie gerade für Freiberufler, Kleingewerbetreibende und nebenberuflich Selbstständige deutlich zugänglicher, auch ohne kaufmännische Ausbildung. Eine gut aufgebaute Vorlage sorgt zusätzlich dafür, dass typische Fallstricke – etwa das Vermischen privater und betrieblicher Vorgänge oder uneinheitliche Kategorien – von vornherein seltener passieren, weil die Struktur bereits vorgibt, wie ein Eintrag aussehen sollte.
Was gehört in eine EÜR? Die wichtigsten Angaben
| Feld | Erklärung |
|---|---|
| Datum | Der Tag, an dem die Einnahme zugeflossen oder die Ausgabe abgeflossen ist |
| Beleg-Nr. | Fortlaufende Referenznummer, mit der sich der Eintrag dem passenden Originalbeleg zuordnen lässt |
| Bezeichnung | Kurzbeschreibung des Geschäftsvorfalls, zum Beispiel „Rechnung Kunde Müller" oder „Bürobedarf" |
| Kategorie | Einordnung nach Einnahmeart oder Ausgabeart, etwa Umsatzerlöse, Wareneinkauf, Miete, Fahrtkosten oder Werbekosten |
| Betriebseinnahmen | Alle Erlöse aus der selbstständigen oder gewerblichen Tätigkeit, inklusive Nebeneinnahmen |
| Betriebsausgaben | Kosten, die durch den Betrieb veranlasst sind, zum Beispiel Material, Miete, Versicherungen oder Reisekosten |
| Umsatzsteuer | Falls umsatzsteuerpflichtig: die auf Einnahmen und Ausgaben ausgewiesene Umsatzsteuer getrennt erfasst |
| Saldo / Gewinn | Laufende oder periodische Differenz aus Einnahmen und Ausgaben – das vorläufige Ergebnis |
So nutzen Sie die Vorlage
Tragen Sie jeden Geschäftsvorfall zeitnah ein, statt Belege über Wochen zu sammeln und erst am Monatsende zu verbuchen. Je aktueller die Liste, desto geringer das Risiko, einen Beleg zu verlegen oder eine Ausgabe zu vergessen. Nutzen Sie durchgehend dieselben Kategorien für Einnahmen und Ausgaben – wer mal „Büro", mal „Bürokosten" und mal „Verwaltung" schreibt, verliert schnell den Überblick und macht sich die spätere Auswertung selbst schwer. Eine feste, kurze Liste an Kategorien reicht in der Regel völlig aus.
Trennen Sie private und betriebliche Vorgänge strikt. Nur Ausgaben, die tatsächlich durch den Betrieb veranlasst sind, gehören in die EÜR. Bei gemischt genutzten Kosten – etwa einem privat und beruflich genutzten Telefonanschluss – setzen Sie nur den betrieblich veranlassten Anteil an und dokumentieren Sie kurz, wie Sie diesen Anteil ermittelt haben.
Ein häufiger Fehler ist das Verwechseln von Zufluss- und Rechnungsdatum: Für die EÜR zählt in der Regel, wann Geld tatsächlich geflossen ist, nicht wann eine Rechnung gestellt wurde. Prüfen Sie außerdem regelmäßig, ob alle Ausgangsrechnungen auch als Zahlungseingang verbucht wurden – offene Posten fallen sonst leicht durchs Raster. Legen Sie sich zusätzlich einen festen Termin pro Monat fest, an dem Sie die Vorlage durchgehen, Belege ablegen und die Summen kontrollieren. So bleibt die EÜR über das ganze Jahr konsistent und Sie vermeiden Nacharbeit unter Zeitdruck zum Jahresende.
Typische Fehler bei der EÜR vermeiden
Ein wiederkehrender Fehler ist das Vergessen kleinerer Betriebsausgaben, weil dafür kein klassischer Beleg vorliegt – etwa Bankgebühren, kleine Softwareabos oder Portokosten. Legen Sie sich eine feste Rubrik für solche laufenden Kleinausgaben an und tragen Sie diese regelmäßig ein, statt sie am Jahresende aus dem Gedächtnis zu rekonstruieren. Ebenso häufig ist eine uneinheitliche Erfassung von Vorsteuer und Umsatzsteuer, die sich später nur mit erheblichem Aufwand wieder auseinandersortieren lässt, wenn sie von Anfang an vermischt wurde.
Ein weiterer klassischer Stolperstein ist das Fehlen einer laufenden Kontrolle: Wer die EÜR nur einmal im Jahr kurz vor der Abgabe befüllt, verliert unterjährig den Überblick über die tatsächliche wirtschaftliche Lage des Unternehmens. Ein monatlicher oder zumindest quartalsweiser Check der Zwischenstände hilft nicht nur bei der Steuerplanung, sondern zeigt auch frühzeitig, wenn Ausgaben aus dem Ruder laufen oder Einnahmen ausbleiben. Nutzen Sie die automatisch berechneten Zwischensummen der Vorlage aktiv als Frühwarnsystem und nicht nur als Pflichtübung für das Finanzamt.
Häufig gestellte Fragen
Wer darf die EÜR nutzen?
Freiberufler dürfen die EÜR unabhängig von der Höhe ihres Gewinns nutzen. Gewerbetreibende und Kleinunternehmer können sie ebenfalls anwenden, solange bestimmte Umsatz- und Gewinngrenzen nicht überschritten werden und keine Pflicht zur doppelten Buchführung besteht. Sobald diese Grenzen überschritten werden, verlangt das Finanzamt üblicherweise den Wechsel zur Bilanzierung.
Was ist der Unterschied zwischen EÜR und Bilanz?
Die EÜR stellt vereinfacht Einnahmen und Ausgaben gegenüber, sobald Geld tatsächlich fließt. Die Bilanz mit doppelter Buchführung erfasst zusätzlich Forderungen, Verbindlichkeiten und Bestände und ist deutlich aufwendiger in der Führung. Für die meisten kleineren Selbstständigen reicht die EÜR daher völlig aus.
Muss ich Belege zur EÜR mit einreichen?
Die Belege selbst werden in der Regel nicht mit der Erklärung eingereicht, müssen aber vollständig, geordnet und für einen bestimmten Zeitraum aufbewahrt werden, damit sie bei Bedarf vorgelegt werden können. Eine durchgängige Nummerierung erleichtert die spätere Zuordnung erheblich.
Kann ich die EÜR-Vorlage auch unterjährig nutzen?
Ja, viele Selbstständige tragen laufend ein, um jederzeit einen aktuellen Überblick über den vorläufigen Gewinn zu haben, statt erst am Jahresende alle Belege zu sammeln. Das erleichtert auch die Einschätzung von Steuervorauszahlungen im laufenden Jahr.
Muss ich die EÜR elektronisch übermitteln?
Für die Übermittlung an das Finanzamt ist üblicherweise ein amtlich vorgeschriebenes Datenformular vorgesehen. Die Vorlage hilft Ihnen dabei, die notwendigen Zahlen strukturiert vorzubereiten, bevor Sie diese übertragen, sodass die eigentliche Übermittlung nur noch ein letzter Schritt ist.
Was passiert, wenn ich einen Fehler in der EÜR entdecke?
Fehler lassen sich in der Regel im Nachhinein korrigieren. Wichtig ist, dass Sie Korrekturen nachvollziehbar dokumentieren, statt Einträge einfach zu überschreiben, damit die Aufstellung für Sie und Ihren Steuerberater jederzeit nachvollziehbar bleibt und der ursprüngliche Fehler erkennbar bleibt.