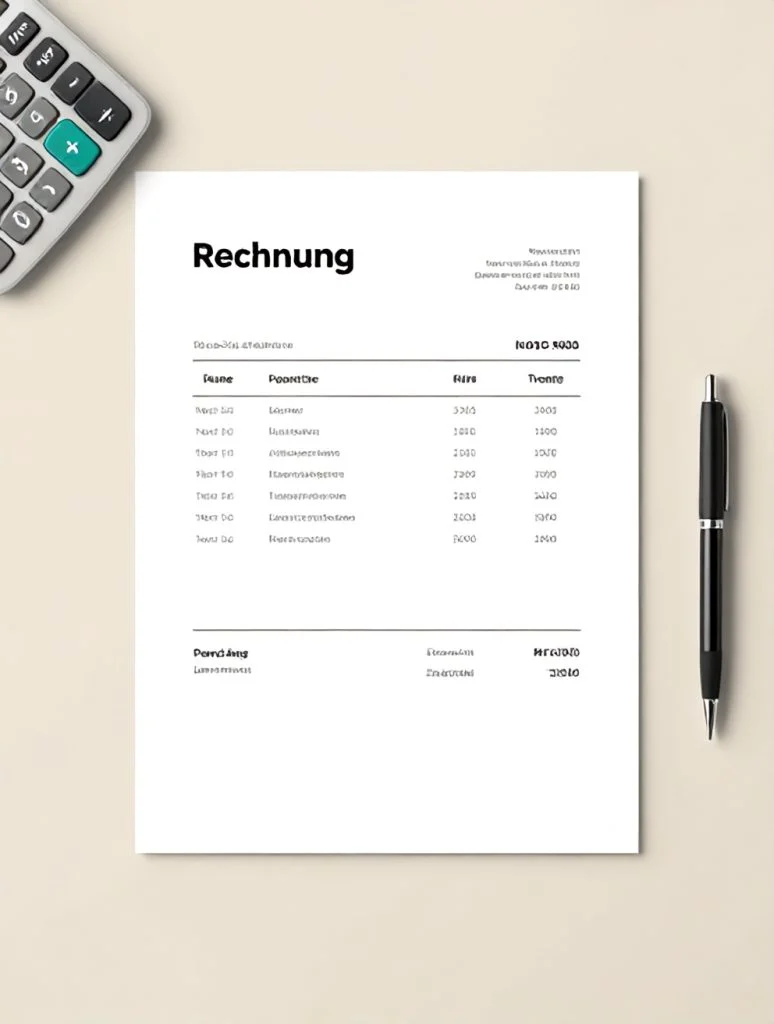
Kleinunternehmer stellen Rechnungen etwas anders aus als umsatzsteuerpflichtige Betriebe: Sie weisen keine Umsatzsteuer aus, müssen dafür aber einen klaren Hinweis auf die Kleinunternehmerregelung in die Rechnung aufnehmen. Wer diesen Hinweis vergisst oder versehentlich doch Umsatzsteuer ausweist, riskiert Rückfragen vom Finanzamt oder vom Kunden. Eine fertige Rechnungsvorlage für Kleinunternehmer nimmt Ihnen diese Unsicherheit ab: Alle Pflichtangaben sind bereits an der richtigen Stelle vorgesehen, der Umsatzsteuer-Hinweis ist korrekt vorformuliert, und Sie müssen nur noch Ihre eigenen Daten sowie die Leistung eintragen. Das spart Zeit bei jeder einzelnen Rechnung und schützt gleichzeitig vor den typischen Anfängerfehlern, die bei selbst erstellten Rechnungen passieren.
Was gehört in eine Kleinunternehmer-Rechnung? Die wichtigsten Angaben
| Feld | Erklärung |
|---|---|
| Name und Anschrift des Ausstellers | Vollständige Angaben des Kleinunternehmers, inklusive Firmierung, sofern vorhanden. |
| Name und Anschrift des Kunden | Vollständige Rechnungsadresse des Leistungsempfängers. |
| Steuernummer | Die vom Finanzamt vergebene Steuernummer, ersatzweise die USt-IdNr., sofern vorhanden. |
| Rechnungsnummer | Eine fortlaufende, einmalig vergebene Nummer zur eindeutigen Identifikation der Rechnung. |
| Rechnungsdatum | Datum der Rechnungsstellung. |
| Leistungsdatum | Zeitpunkt oder Zeitraum, in dem die Leistung erbracht wurde. |
| Leistungsbeschreibung | Art, Umfang und Menge der gelieferten Ware oder erbrachten Dienstleistung. |
| Rechnungsbetrag | Der zu zahlende Gesamtbetrag – ohne gesonderten Steuerausweis. |
| Hinweis zur Kleinunternehmerregelung | Vermerk, dass im Rahmen der Kleinunternehmerregelung keine Umsatzsteuer berechnet wird. |
| Zahlungsziel | Frist, bis wann der Betrag beglichen werden soll. |
So nutzen Sie die Vorlage
Öffnen Sie die Vorlage in Word oder füllen Sie das PDF direkt am Bildschirm aus. Tragen Sie zunächst Ihre eigenen Stammdaten ein – Name, Anschrift und Steuernummer –, damit diese bei jeder neuen Rechnung schon vorhanden sind. Vergeben Sie für jede Rechnung eine neue, fortlaufende Rechnungsnummer, zum Beispiel nach dem Schema Jahr-laufende Nummer, und wiederholen Sie keine bereits vergebene Nummer. Beschreiben Sie die Leistung konkret genug, dass ein Außenstehender nachvollziehen kann, wofür der Betrag berechnet wird – „Beratungsleistung, 3 Stunden, 15.03.2026“ ist besser als nur „Beratung“.
Der wichtigste Unterschied zu einer regulären Rechnung ist der Umsatzsteuer-Hinweis: Weisen Sie auf keinen Fall Umsatzsteuer gesondert aus, sondern nennen Sie ausschließlich den Bruttobetrag als Endbetrag, ergänzt um den Hinweis, dass im Rahmen der Kleinunternehmerregelung keine Umsatzsteuer erhoben wird. Ein häufiger Anfängerfehler ist, versehentlich doch einen Steuersatz anzugeben oder den Hinweis ganz zu vergessen – beides kann zu Rückfragen führen. Prüfen Sie vor dem Versand außerdem, ob Rechnungsnummer, Datum und Zahlungsziel korrekt eingetragen sind, und speichern Sie jede ausgestellte Rechnung für Ihre eigene Buchhaltung ab.
Häufig gestellte Fragen
Darf ich als Kleinunternehmer überhaupt Rechnungen schreiben?
Ja, auch Kleinunternehmer dürfen und müssen Rechnungen ausstellen, sobald sie eine Leistung erbringen oder eine Ware verkaufen. Der einzige wesentliche Unterschied zu einer regulären Rechnung besteht darin, dass keine Umsatzsteuer ausgewiesen wird und stattdessen ein entsprechender Hinweis auf die Kleinunternehmerregelung erfolgt.
Muss ich als Kleinunternehmer eine Steuernummer angeben?
Ja, auch Kleinunternehmer müssen auf ihren Rechnungen entweder ihre Steuernummer oder eine Umsatzsteuer-Identifikationsnummer angeben, sofern eine solche vorhanden ist. Diese Angabe ist unabhängig davon erforderlich, dass keine Umsatzsteuer berechnet wird.
Was passiert, wenn ich den Hinweis auf die Kleinunternehmerregelung vergesse?
Fehlt der Hinweis, kann dies zu Rückfragen des Kunden oder des Finanzamts führen, da unklar bleibt, warum keine Umsatzsteuer berechnet wurde. Es empfiehlt sich daher, den Hinweis auf jeder Rechnung standardmäßig mitzuführen, wie es in dieser Vorlage bereits vorgesehen ist.
Kann ich als Kleinunternehmer trotzdem Vorsteuer geltend machen?
Im Rahmen der Kleinunternehmerregelung ist der Vorsteuerabzug in der Regel ausgeschlossen, da keine Umsatzsteuer erhoben und abgeführt wird. Bei Fragen zu den konkreten Auswirkungen auf die eigene Situation lohnt sich ein Gespräch mit einem Steuerberater.
Ab wann muss ich zur Regelbesteuerung wechseln?
Der Wechsel hängt von bestimmten Umsatzgrenzen ab, die sich von Zeit zu Zeit ändern können. Da eine genaue Einordnung individuell und aktuell geprüft werden sollte, empfiehlt sich hierzu die Rücksprache mit dem zuständigen Finanzamt oder einem Steuerberater.
Ist diese Vorlage auch für Dienstleistungen und für Warenverkäufe geeignet?
Ja, die Vorlage ist so aufgebaut, dass sowohl Dienstleistungen als auch der Verkauf von Waren im Leistungsfeld beschrieben werden können. Passen Sie einfach die Leistungsbeschreibung und gegebenenfalls die Mengenangabe an Ihren konkreten Fall an.